Le marché français de l’occasion a enregistré plus de 5,3 millions de transactions en 2023 selon les données de l’Observatoire Cetelem. Face à cette demande soutenue, les formules de financement se sont diversifiées pour s’adapter aux profils d’emprunteurs variés. La confusion persiste pourtant entre crédit affecté, location avec option d’achat et location longue durée, chacune répondant à des situations bancaires distinctes. Plutôt que de comparer abstraitement des taux, identifiez d’abord la formule compatible avec votre taux d’endettement actuel et votre historique de crédit.
Cet article présente des informations générales sur les solutions de financement automobile. Les conditions tarifaires (taux, montants, durées) mentionnées sont indicatives et varient selon les établissements et les profils emprunteurs. Avant toute souscription, vérifiez les conditions contractuelles auprès de l’organisme prêteur et consultez un conseiller financier si nécessaire.
Le choix d’une formule de financement adapté conditionne directement la probabilité d’acceptation de votre dossier. Un salarié en CDI stable accède facilement au crédit affecté, tandis qu’un freelance aux revenus irréguliers trouvera davantage de souplesse dans la location avec option d’achat.
Cet article vous permet d’identifier la formule compatible avec votre profil emprunteur avant toute comparaison de taux, évitant ainsi les refus en cascade qui dégradent votre scoring bancaire.
Vos 3 leviers pour financer votre véhicule d’occasion rapidement
- Identifiez la formule bancable selon votre profil emprunteur (CDI stable, freelance, FICP) grâce à un arbre de décision simplifié
- Calculez votre taux d’endettement réel selon la méthode bancaire pour anticiper l’acceptation avant toute demande formelle
- Privilégiez les plateformes 100 % digitales offrant une réponse immédiate et un déblocage des fonds sous 8 jours maximum
Quelle formule correspond à votre profil emprunteur
Avant de comparer les taux affichés par les établissements financiers, vérifiez la compatibilité entre votre situation professionnelle et les critères d’acceptation de chaque formule. Un salarié en CDI stable accède facilement au crédit affecté, tandis qu’un freelance aux revenus irréguliers trouvera davantage de souplesse dans la location avec option d’achat.
Profil CDI stable avec apport minime
Pour les salariés justifiant d’une ancienneté professionnelle supérieure à 18 mois et d’un taux d’endettement inférieur à 33 %, le crédit affecté constitue la solution de référence. Cette formule finance l’achat du véhicule sans exiger d’apport personnel obligatoire, avec des montants allant de 1 000 à 35 000 € selon les établissements.
Le crédit affecté 100 % digital, comme le crédit auto expresso, permet d’obtenir une réponse immédiate avec un déblocage des fonds sous 8 jours après acceptation du dossier. Le crédit affecté présente la particularité d’être juridiquement lié à l’achat du bien financé, avec des mécanismes de protection spécifiques en cas de non-livraison selon le Code de la consommation.
-
Si CDI depuis plus de 18 mois + endettement inférieur à 33 % :
Crédit affecté 100 % digital. Avantage : TAEG compétitif, réponse immédiate, déblocage 8 jours.
-
Si freelance, CDD ou revenus irréguliers :
LOA véhicule occasion. Avantage : loyers adaptables, acceptation plus souple sur justificatifs.
-
Si fichage FICP actif ou endettement supérieur à 37 % :
Prêt personnel via organismes spécialisés. Avantage : acceptation possible moyennant taux majorés.
-
Si professionnel avec bilan comptable sur 2 ans minimum :
LLD reconditionnée. Avantage : déductibilité fiscale intégrale, entretien inclus.
Profil freelance ou revenus irréguliers
La location avec option d’achat s’adapte aux profils dont les revenus mensuels fluctuent significativement. Les établissements analysent la moyenne des revenus sur les deux dernières années plutôt que les trois derniers bulletins de salaire. Les formules de location incluent généralement des loyers mensuels accessibles, avec un apport initial souvent compris entre 10 et 20 % de la valeur du bien.
Prenons une situation classique : un graphiste indépendant déclare des revenus oscillant entre 1 200 et 2 800 € mensuels. Un crédit affecté classique analyserait uniquement les trois derniers mois, créant un risque de refus en période creuse. La LOA lisse cette variabilité en calculant une moyenne annuelle, rendant le dossier acceptable malgré l’irrégularité.
| Critère | Crédit affecté | LOA occasion | LLD reconditionnée |
|---|---|---|---|
| Montant ou loyer mensuel | 1 000 à 35 000 € (mensualités fixes) | À partir de 99 €/mois (loyers réduits) | 150-400 €/mois (tout inclus) |
| Durée engagement | 12 à 84 mois | 24 à 60 mois | 24 à 48 mois |
| Apport requis | Non obligatoire | Souvent 10-20 % | Non (premier loyer majoré) |
| Propriété finale | Immédiate dès signature | Optionnelle (rachat valeur résiduelle) | Non (restitution obligatoire) |
| Critères acceptation | Endettement inférieur à 35 %, CDI préféré | Revenus moyens 2 ans, flexibilité profil | Professionnel prioritaire, bilan 2 ans |
| Avantage fiscal | Aucun (particuliers) | Partiel (professionnels) | Loyers 100 % déductibles (professionnels) |
Profil FICP ou endettement limite
Il est généralement recommandé aux profils FICP de privilégier les organismes spécialisés dans le prêt personnel non affecté. La durée d’inscription au FICP varie selon la nature de l’incident, avec un maximum réglementaire de 5 ans selon le Code de la consommation. Les établissements acceptant ces dossiers appliquent généralement des taux majorés de 2 à 4 points par rapport aux barèmes standards.
Décoder les critères bancaires pour maximiser l’acceptation
Les algorithmes de scoring bancaire analysent en réalité 12 variables distinctes, mais trois critères concentrent à eux seuls 90 % de la pondération décisionnelle. Le ratio d’endettement représente environ 40 % du score final, la stabilité des revenus 30 %, et l’historique de crédit 20 %. Comprenez ces mécanismes pour optimiser votre dossier avant toute soumission formelle.
Calculer votre taux d’endettement réel (méthode banques)
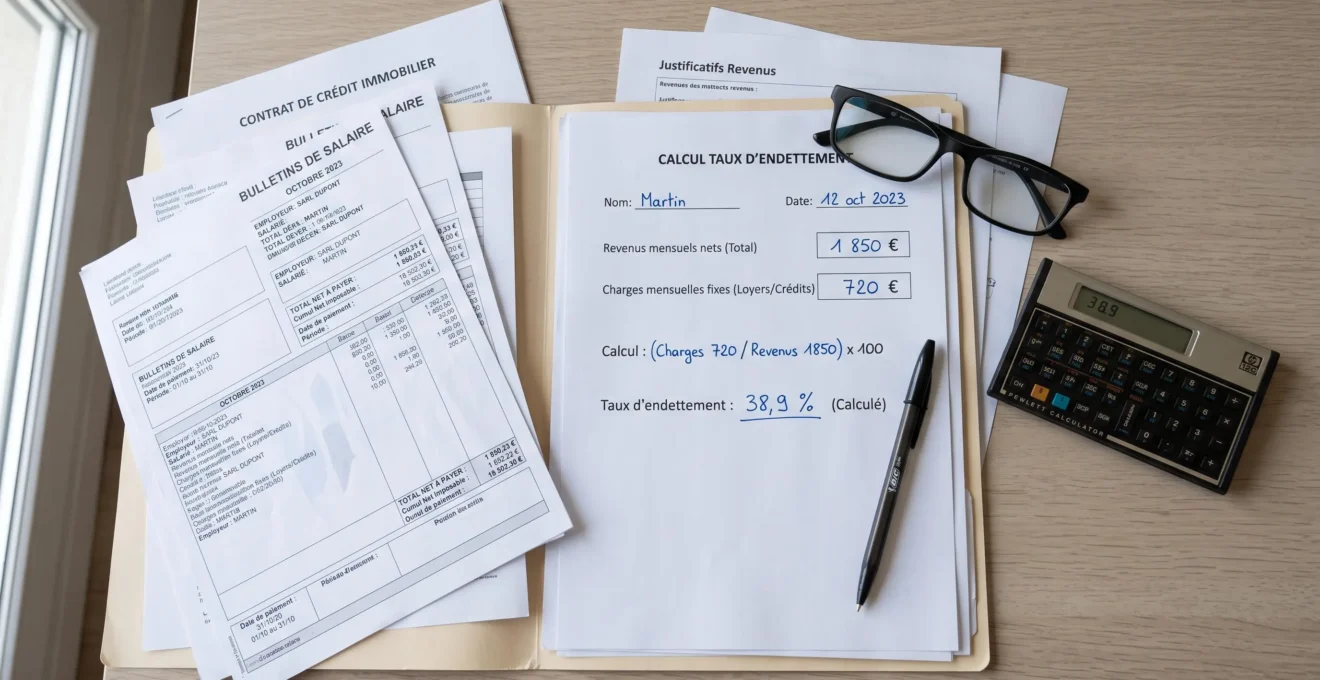
Les établissements bancaires appliquent généralement un plafond d’endettement de 35 % des revenus nets, conformément aux recommandations prudentielles du Haut Conseil de Stabilité Financière en vigueur depuis 2022. La formule de calcul précise s’établit ainsi : (charges fixes mensuelles / revenus nets mensuels) × 100. Les charges incluses comprennent l’ensemble des crédits en cours, les pensions alimentaires versées et les loyers.
Cette limite de 35 % est-elle absolue ? Les données montrent que certains établissements accordent des exceptions jusqu’à 37 voire 40 % pour les profils à revenus élevés ou présentant un reste à vivre confortable. La stratégie consiste alors à allonger la durée du crédit auto pour réduire la mensualité et ramener l’endettement global dans les limites acceptables.
Pourquoi le TAEG révèle le coût réel de votre financement
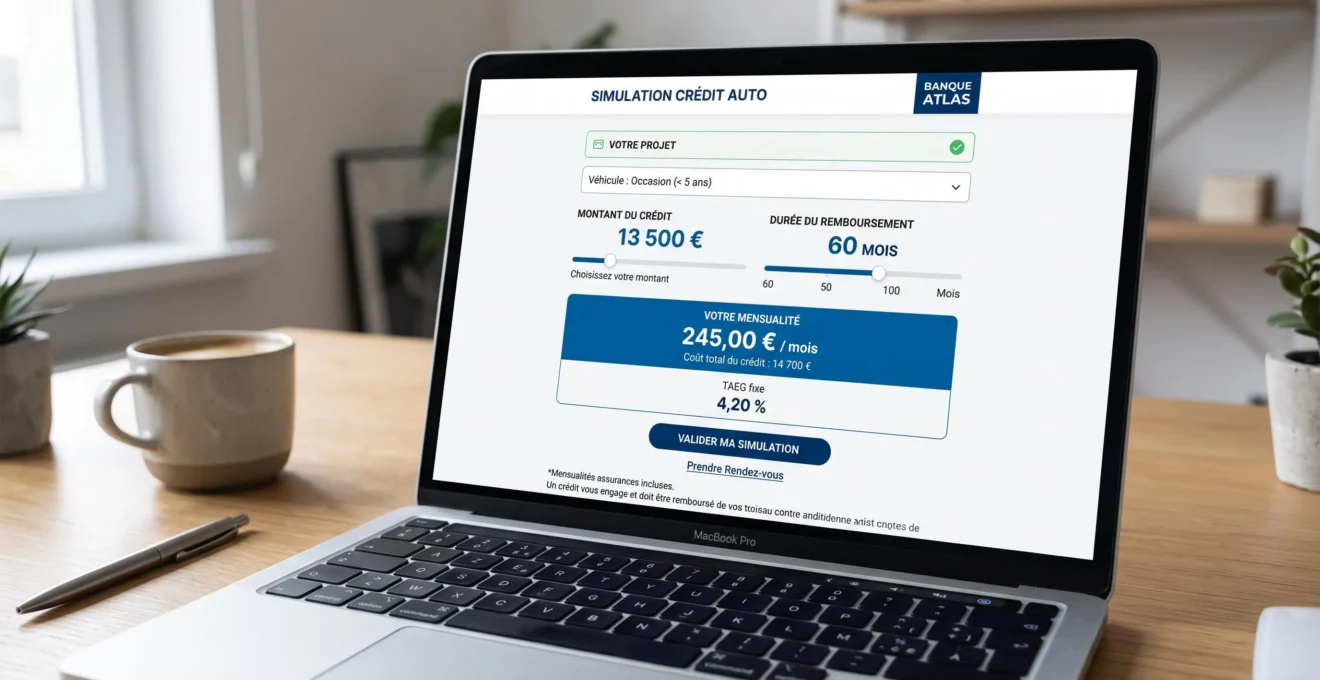
L’erreur la plus couramment constatée consiste à comparer uniquement les taux débiteurs affichés. Le TAEG (Taux Annuel Effectif Global) intègre l’ensemble des frais réels : assurance emprunteur, frais de dossier, garanties bancaires. Un crédit à 4,2 % de taux débiteur peut afficher un TAEG de 5,8 %. Exigez systématiquement le TAEG pour toute comparaison fiable entre offres concurrentes.
FICP et fichage Banque de France : impact sur financement auto
Le Fichier des Incidents de remboursement des Crédits aux Particuliers distingue deux catégories d’inscription selon la Banque de France. Le fichage pour incidents de paiement entraîne une inscription de 5 ans maximum, tandis que les procédures de surendettement soldées génèrent un fichage de 3 ans. Un fichage récent de moins de 2 ans bloque quasiment toute acceptation auprès des établissements traditionnels, orientant le demandeur vers des organismes spécialisés acceptant les profils FICP moyennant des conditions tarifaires majorées.
Valorisation du véhicule et quotité de financement
L’évaluation précise du véhicule financé conditionne les conditions d’octroi du crédit automobile. Les références Argus et LaVieAuto constituent les bases de données de référence pour estimer la valeur du véhicule, avec un impact direct sur la quotité de financement accordée par l’établissement prêteur.
Sur les véhicules récents de moins de 3 ans, certains établissements proposent des quotités allant jusqu’à 110 % de la valeur Argus selon les profils emprunteurs, bien que cette pratique ne soit pas généralisée. Cette souplesse permet d’intégrer les frais annexes (carte grise, garantie constructeur prolongée) dans un financement unique. Pour les véhicules de plus de 8 ans, la quotité se limite généralement à 80-90 % pour compenser la décote accélérée.
Souscrire intégralement en ligne : étapes et délais 2026
De la simulation initiale à la réception effective des fonds sur le compte du vendeur, les plateformes 100 % digitales affichent un délai moyen de 7 à 8 jours ouvrés en 2026. Cette rapidité transforme radicalement l’expérience d’acquisition par rapport aux parcours en agence bancaire traditionnelle, qui nécessitent généralement 3 à 4 semaines. La dématérialisation complète supprime les déplacements physiques et les délais postaux de transmission des documents papier.
-
Simulation en ligne avec obtention d’une réponse de principe immédiate (taux indicatif, mensualités, durée) -
Upload des justificatifs requis via interface sécurisée : identité, domicile, revenus, relevés bancaires, documents véhicule -
Analyse automatisée du dossier par algorithme de scoring puis validation manuelle par un conseiller dédié -
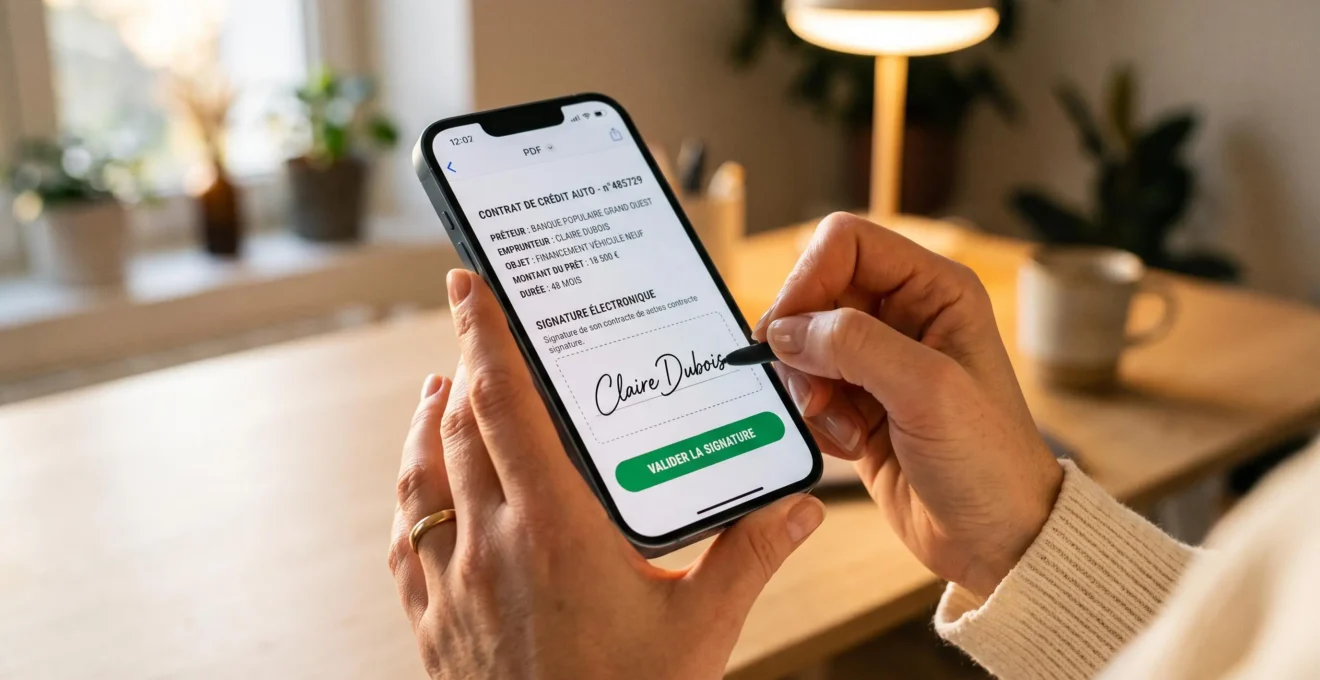
Signature électronique du contrat de crédit via SMS ou application mobile (validité juridique identique à la signature manuscrite selon le Code de la consommation) -
Virement des fonds directement sur le compte du vendeur après délai de rétractation (notification par email et SMS lors du déblocage effectif)
La réglementation protège le libre choix de l’emprunteur concernant l’assurance accompagnant le crédit, interdisant toute pratique de vente forcée selon la loi de 2010. Les établissements digitaux proposent généralement une assurance groupe aux tarifs standardisés, avec possibilité de souscrire une délégation d’assurance externe si les garanties équivalentes sont démontrées.
Optimiser fiscalement selon votre statut (professionnel vs particulier)
Pour un professionnel, le choix entre crédit affecté et location longue durée peut générer un écart fiscal annuel de 2 500 € selon le régime d’imposition et le montant financé. Cette différence substantielle justifie une analyse comptable préalable avant toute souscription, particulièrement pour les travailleurs non salariés et les sociétés soumises à l’impôt sur les sociétés. Les particuliers ne bénéficient d’aucun avantage fiscal direct sur le crédit automobile.
La location longue durée permet aux professionnels de déduire intégralement les loyers mensuels des résultats imposables selon le Code général des impôts, réduisant mécaniquement l’assiette fiscale. Un loyer de 350 € mensuels représente 4 200 € de charges déductibles annuelles. Pour un travailleur non salarié imposé à 30 %, l’économie fiscale atteint 1 260 € la première année. Le crédit affecté n’autorise que la déduction des intérêts d’emprunt et de l’amortissement du véhicule, générant une économie fiscale généralement inférieure de 40 à 50 % comparativement à la LLD.
Les sociétés (SARL, EURL, SAS) bénéficient d’une déductibilité fiscale complète des loyers LLD en charges d’exploitation, incluant l’entretien, l’assurance et le remplacement du véhicule. Cette formule optimise la trésorerie en évitant l’immobilisation d’un actif au bilan.
5 questions fréquentes sur le financement auto d’occasion
Peut-on obtenir un crédit auto avec un fichage FICP actif ?
Oui, certains organismes spécialisés acceptent les dossiers FICP moyennant des taux majorés de 2 à 4 points. Les alternatives incluent le prêt personnel non affecté, le microcrédit social ou une caution solidaire tierce.
Combien de temps entre la demande et le déblocage effectif des fonds ?
Les plateformes 100 % digitales affichent un délai total moyen de 7 à 8 jours ouvrés (réponse immédiate, instruction sous 3 à 5 jours, déblocage sous 48 heures après signature), contre 3 à 4 semaines pour un parcours en agence bancaire traditionnelle.
Est-il possible de financer sans apport personnel initial ?
Oui, le crédit affecté ne requiert aucun apport obligatoire réglementaire. Les établissements financent généralement 100 % de la valeur du véhicule, voire 110 % pour les modèles récents de moins de 3 ans.
Quelle différence concrète entre taux débiteur et TAEG ?
Le taux débiteur représente uniquement les intérêts du capital emprunté. Le TAEG (Taux Annuel Effectif Global) intègre la totalité des coûts : intérêts, assurance emprunteur, frais de dossier et garanties. Seul le TAEG permet une comparaison fiable selon le Code de la consommation.
Un refus bancaire antérieur bloque-t-il définitivement l’accès au crédit auto ?
Non. Un refus isolé ne génère pas de fichage automatique. Stratégies : allonger la durée pour réduire les mensualités, apporter un co-emprunteur solvable, attendre 6 mois pour améliorer l’ancienneté, ou se tourner vers des organismes spécialisés.
Avant de finaliser votre financement, sécurisez votre investissement en amont. Les professionnels recommandent de vérifier le véhicule avant achat pour identifier les éventuels vices cachés et valider la cohérence kilométrique, évitant ainsi l’apparition de charges mécaniques imprévues durant la période de remboursement.